Bundesfinanzhof: Tausch von GmbH-Anteilen unter Wert ist Rechtsmissbrauch / Foto: INA FASSBENDER, - - AFP/Archiv

 Größtes Bingo Zürich: 500 Gäste und Microlino als Hauptgewinn
 Landtag beschließt Umbau des ehemaligen Blindenheims in Salzburg-Lehen
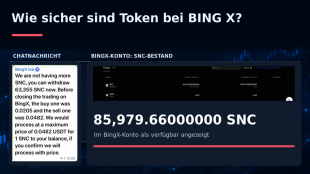 BING X: 22.624,66 SNC sind bei BingX verschwunden – wie sicher sind Token bei BingX? Wird die MiCAR-Lizenz von BingX suspendiert?
 Dubai Police erweitern Luxus-Patrouillenflotte um 525-PS-Defender
 Leggett Dynamics gewinnt den Automotive News PACE Pilot Award 2026 für seinen Smart Brushless Motor

Ein Ringverkauf von Unternehmensanteilen krass unter Wert führt nicht zu steuermindernden Verlusten. Denn es handelt sich klar um einen "Missbrauch von Gestaltungsmöglichkeiten des Rechts", wie der Bundesfinanzhof (BFH) in München in einem am Donnerstag veröffentlichten Urteil entschied. Die angeblichen Veräußerungsverluste seien real gar nicht eingetreten. (Az: 2022, IX R 18/21)
Der Kläger ist Gesellschafter einer GmbH in Sachsen mit einem Stammkapital von 260.000 Euro. Es gibt noch einen weiteren Gesellschafter, beide halten jeweils die Hälfte der Anteile.
Als die Geschäfte nicht mehr so gut liefen und Steuerschulden entstanden, verkauften sich die Gesellschafter 2017 gegenseitig ihre Anteile für jeweils nur 12.500 Euro. Gegenüber den Anschaffungskosten errechneten sie so einen Veräußerungsverlust von 292.500 Euro. Diesen wollten sie steuermindernd ansetzen und so ihre Steuerschulden bezahlen.
Das Finanzamt erkannte dies nicht an. Der Kaufpreis sei "nicht angemessen" gewesen. Der Kläger argumentierte, die Anteile habe er mit einem zu großen Teilen noch nicht getilgten Darlehen gekauft. Wegen der schlecht laufenden Geschäfte sei das Eigenkapital nahezu aufgezehrt. Daher hätten die 12.500 Euro dem Wert der Anteile entsprochen.
Wie schon das Sächsische Finanzgericht zeigte sich nun auch der BFH davon wenig gerührt. Die GmbH sei 2017 wirtschaftlich erfolgreich gewesen und habe ihr Eigenkapital erhöhen können. Der wechselseitige Tausch der Anteile sei "weit unter Wert zustande gekommen".
Auch könne der Anteilsrotation kein "realer wirtschaftlicher Hintergrund" beigemessen werden. Denn auch danach hätten beide Partner weiterhin jeweils die Hälfte der Anteile gehalten. Ein "Verlust" sei daher nicht wirklich eingetreten. Grund für den Anteilstausch sei allein die erhoffte Steuerersparnis gewesen. Derartige Geschäfte seien rechtsmissbräuchlich, urteilte der BFH.
P.Serra--PC