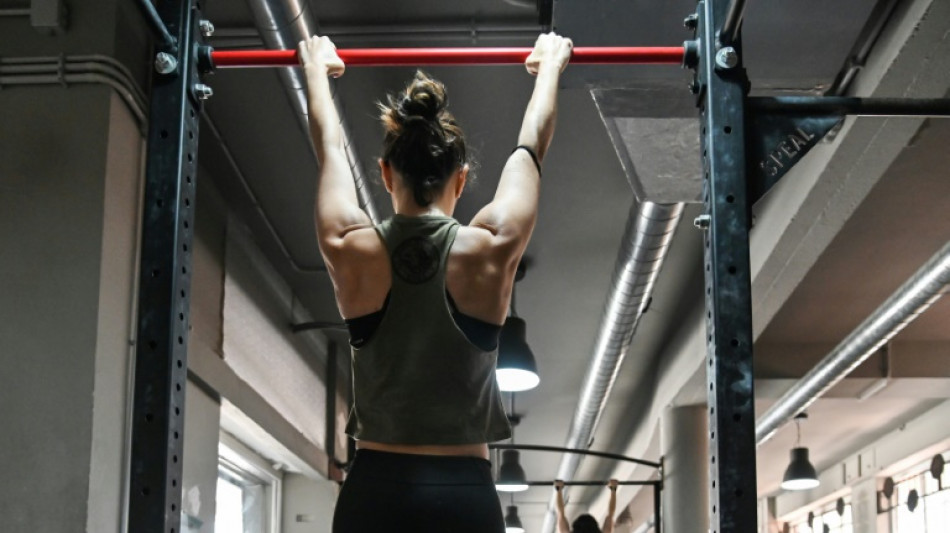
Urteil: Grundsätzlich keine Steuervergünstigung für Beitrag zum Fitnessstudio / Foto: ANDREAS SOLARO - AFP

 Musk bedauert Wahlkampfspenden an Republikaner
 CDU hinterfragt Mitgliedschaft in Badischer Landesbühne

 Nach 20 Jahren der Modernisierung von Software anderer Unternehmen richtet Polcode den Blick nun auf sich selbst
 Amateurtheater s'Bredl spielt Pumuckl in München
 Größtes Bingo Zürich: 500 Gäste und Microlino als Hauptgewinn
Mitgliedsbeiträge für ein Fitnessstudio können grundsätzlich nicht als steuermindernde außergewöhnliche Belastungen anerkannt werden. Das gilt auch, wenn die Mitgliedschaft Voraussetzung für die Teilnahme an einem im Fitnessstudio angebotenen und ärztlich verordneten sogenannten Funktionstraining ist, stellte der Bundesfinanzhof (BFH) in München in einem am Donnerstag bekanntgegebenen Urteil klar. (Az. VI R 1/23)
Die Klägerin aus Niedersachsen hatte von ihrem Arzt Wassergymnastik verordnet bekommen. Sie entschied sich für das Angebot eines Reha-Vereins, der die Kurse in einem für sie verkehrsgünstig gelegenen Fitnessstudio anbot. Voraussetzung für die Teilnahme waren Mitgliedschaften in dem Reha-Verein und im Fitnessstudio. Letztere berechtigte dann auch zur Teilnahme an weiteren Kursen sowie zur Nutzung des Schwimmbads und einer Sauna.
Die Krankenkasse übernahm lediglich die Kosten für die Wassergymnastik. Die Mitgliedsbeiträge gab die Frau in ihrer Steuererklärung als außergewöhnliche Belastungen an. Das Finanzamt akzeptierte dies für die Mitgliedschaft im Reha-Verein, nicht aber beim Fitnessstudio.
Wie schon das Niedersächsische Finanzgericht bestätigte dies der BFH. Außergewöhnliche Belastungen seien zwangsläufige Kosten, die anderen Bürgern in sonst vergleichbarer Lage nicht entstehen. Das treffe hier nicht zu. "Denn das mit der Mitgliedschaft in einem Fitnessstudio einhergehende Leistungsangebot wird auch von gesunden Menschen in Anspruch genommen, um die Gesundheit zu erhalten, das Wohlbefinden zu steigern oder die Freizeit sinnvoll zu gestalten."
Auch habe die Klägerin mit ihrer Mitgliedschaft die Möglichkeit erhalten, weitere Leistungen des Fitnessstudios zu nutzen. Zudem habe sie den Kurs dort frei gewählt. Es habe aber auch andere Kursangebote gegeben, die nicht an die Mitgliedschaft in einem Fitnessstudio gebunden waren.
F.Carias--PC